
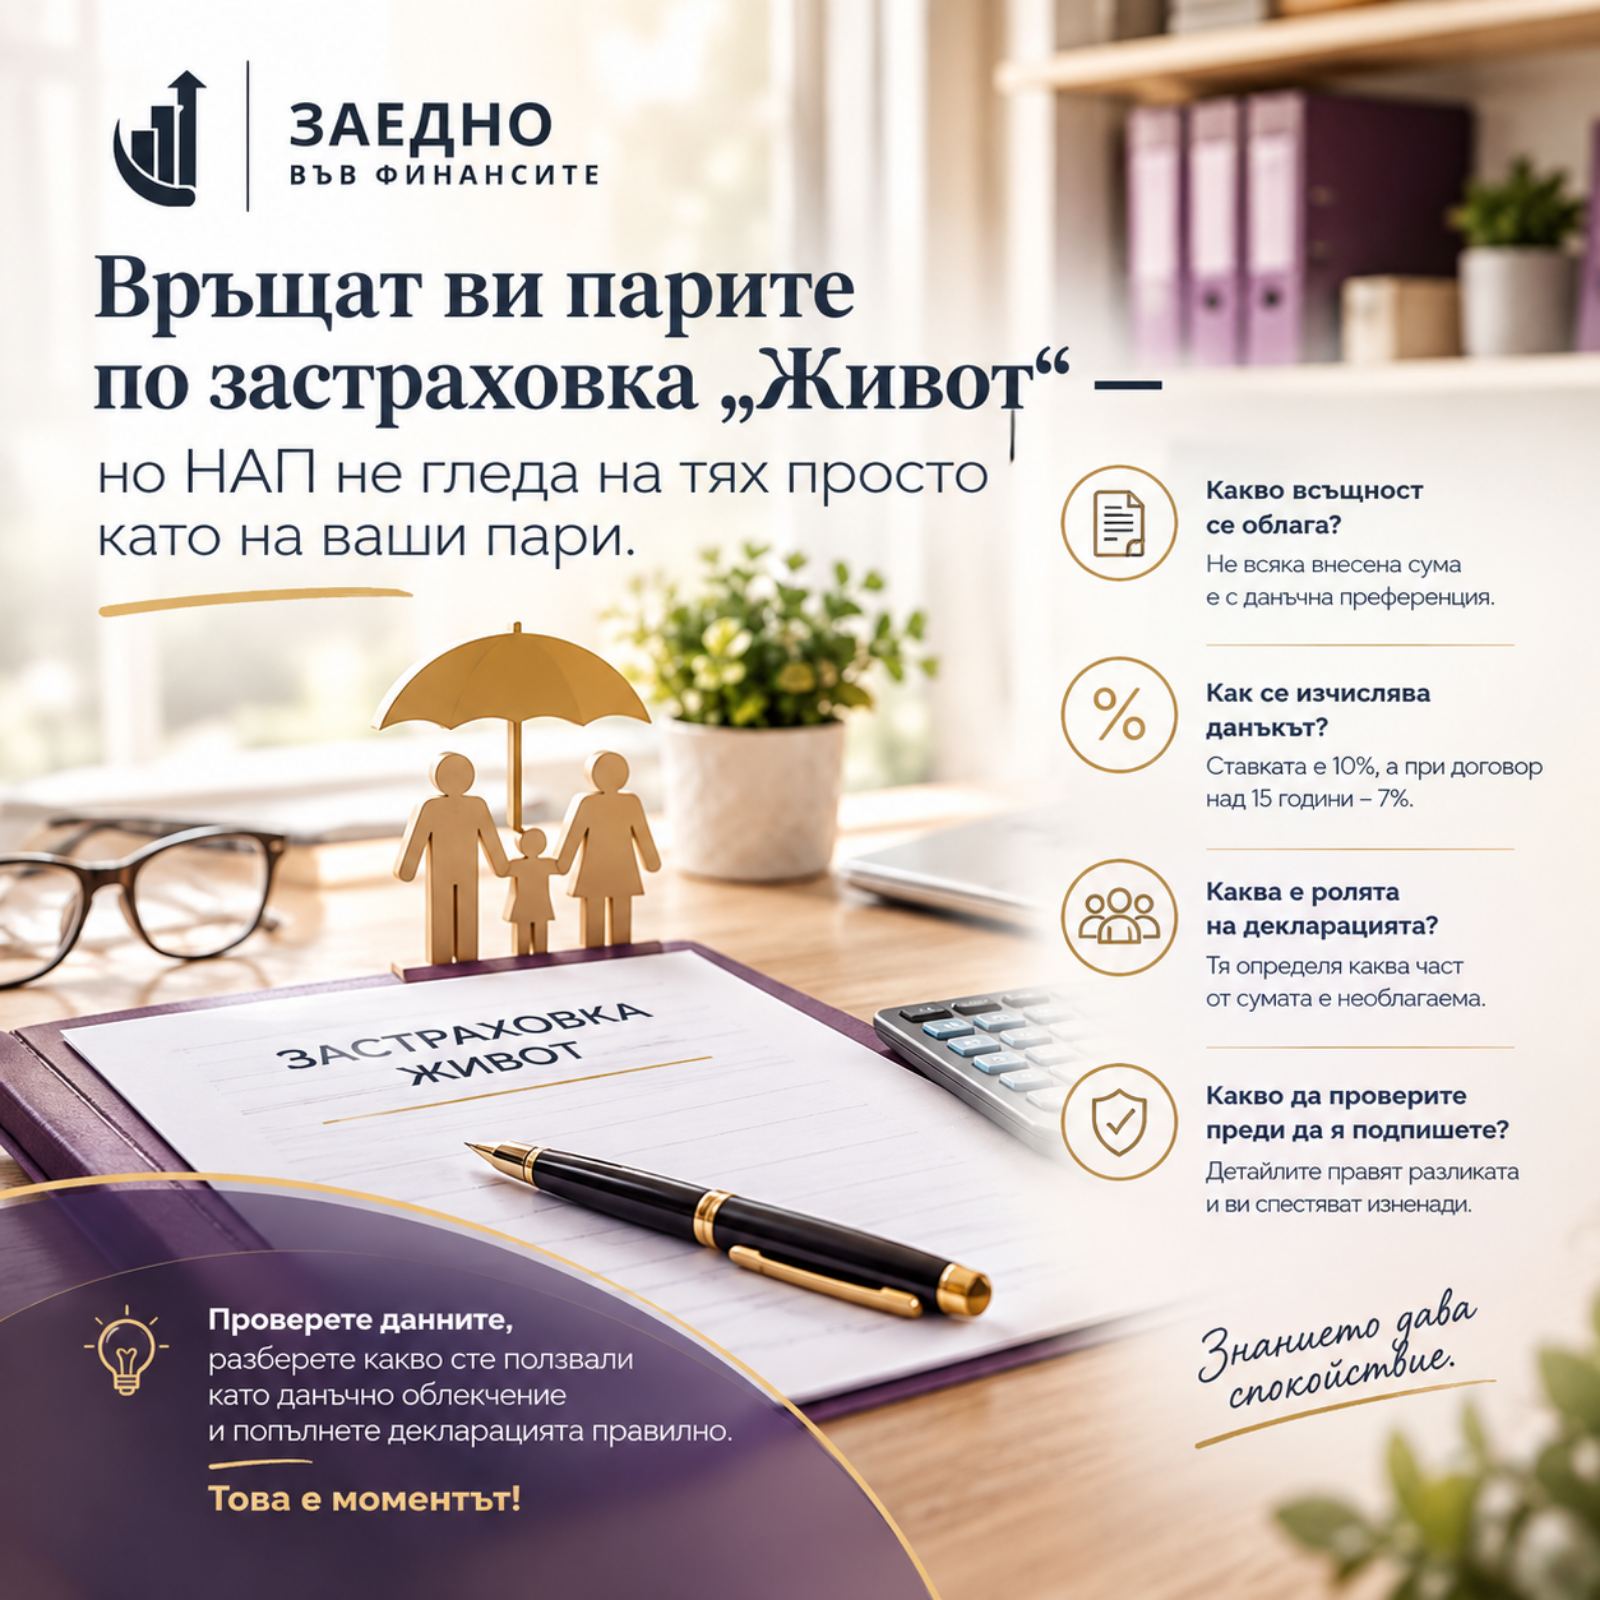
Плащали сте застраховка „Живот“ години наред. Договорът приключва и застрахователят ви връща натрупаната сума.
Първата Ви реакция е напълно логична:
„Това са моите пари. Внасял съм ги от доход, върху който вече съм платил данък.“ И очаквате просто да ви ги върнат.
След това обаче застрахователят ви изпраща декларация за попълване и ви пита какво данъчно облекчение сте ползвали през годините.
Тогава вече става ясно, че въпросът не е толкова прост. Причината е, че данъчният закон не гледа само откъде са дошли парите. Гледа и дали през годините сте получили данъчни облекчения за част от тях. Това може да промени данъчното третиране при връщането им.
Какво всъщност се облага?
Основната разпоредба е чл. 38, ал. 8 от ЗДДФЛ.
С окончателен данък се облага брутната сума на доходите от застраховка „Живот“, придобита при обратно получаване на внесените суми, при усвояване на средства по договора за погасяване на обезпечен с него заем или при промяна на застрахователен договор, за който е ползвано данъчно облекчение, в такъв, за който облекчение не се полага.
Тук има една важна подробност.
Законът говори за обратно получаване на сумите, а не само за изтичане на договора. Затова фактът, че договорът е приключил на падеж или е прекратен предсрочно, сам по себе си не решава въпроса за данъка. Има значение конкретната хипотеза и конкретният договор.
Ставката е 10%, а когато конкретният договор е действал 15 или повече години, ставката е 7% по реда на чл. 46 от ЗДДФЛ.
И тук също трябва да се внимава. Не се гледа колко години сте били клиент на даден застраховател. Гледа се конкретният договор, по който се връщат сумите.
Важно е да отбележим, че не всички ваши вноски задължително се облагат.
Чл. 38, ал. 9 от ЗДДФЛ не допуска повторно облагане на частта от сумите, за която не е било ползвано данъчно облекчение.
Тук попадат както личното данъчно облекчение по чл. 19 от ЗДДФЛ, така и определени суми, внесени от работодател като социален разход по чл. 24, ал. 2, т. 12 от ЗДДФЛ.
Нека онагледим казаното с прост пример:
През една година сте внесли 1200 лв., но поради размера на данъчната ви основа сте могли да ползвате данъчно облекчение само за 720 лв. За останалите 480 лв. не сте получили данъчно облекчение.
При последващото връщане на сумите именно тази част има значение за определянето на необлагаемата част.
Проблемът е, че застрахователят обикновено няма как сам да знае каква част от вноските сте използвали за данъчно облекчение през всяка отделна година. Тази информация идва от вас.
И точно затова декларацията, която ви изпраща застрахователят, не е просто формален документ.
Какво показва практиката на НАП?
По темата има конкретно становище на НАП № 94-00-205 от 26.10.2022 г., на Дирекция „Обжалване и данъчно-осигурителна практика“ гр. Пловдив.
Важно е да направим едно уточнение. Становището на НАП не е закон и не създава ново правило. То е позиция по конкретен казус, но е полезно, защото показва как приходната администрация разбира и прилага съществуващите разпоредби.
В разглеждания случай лицето има застраховка „Живот“ и през годините е ползвало данъчно облекчение по чл. 19 от ЗДДФЛ. При приключване на договора, застрахователят изисква информация за размера на ползваното облекчение по години. Лицето посочва размера на направените вноски.
И точно тук възниква проблемът.
Размерът на направените вноски не е същото като размерът на използваното данъчно облекчение.
Ако например сте внесли 1 200 лв., но сте могли да ползвате данъчно облекчение само за 720 лв., не трябва автоматично да приемате, че цялата сума от 1 200 лв. е била използвана за данъчно облекчение. Трябва да се установи каква част от вноската действително е участвала в намаляването на данъчната основа. В конкретният случай 720 лв. Именно тази част е важна при определянето на необлагаемия доход при последващото връщане на сумите.
Защо декларацията пред застрахователя е толкова важна?
Тук вече има и чисто практическа последица. По силата на чл. 65, ал. 8 от ЗДДФЛ застрахователното дружество определя необлагаемата част въз основа на писмена декларация от физическото лице. Тоест застрахователят не може просто да предположи за каква част от вашите вноски не е ползвано данъчно облекчение.
При положение, че необходимата информация не бъде предоставена или бъде предоставена неправилна, при приложимите условия дружеството може да удържи данък върху сумата, която вие декларирате и застрахователното дружество приема за облагаема.
Ето защо моментът за проверка е преди да подпишете декларацията пред застрахователя, а не след като данъкът вече е удържан.
Какво става с доходността или лихвата?
Тук термините също имат значение.
Ако застрахователят изплати сума с характер на лихва и я обособи изрично като такава, тя се разглежда по чл. 35, т. 3 от ЗДДФЛ и се декларира в Приложение № 6 към годишната данъчна декларация.
Ако обаче застрахователят не е обособил отделно такъв компонент, изплатената сума, включително евентуалната доходност над номинала на направените вноски, остава част от брутния доход по чл. 38, ал. 8.
Затова не приемайте автоматично: „Всичко над внесеното е лихва.“ За данъчни цели е важно как е определена и представена сумата от застрахователя.
Три ситуации, които не трябва да се смесват:
Лични вноски и вноски от работодателя:
Ако работодателят е плащал премията като социален разход по чл. 24, ал. 2, т. 12 от ЗДДФЛ, това не означава автоматично, че при връщането на сумата няма данъчно облагане. Напротив, чл. 38, ал. 9 изрично включва и тази хипотеза. Разликата е в това кой е ползвал данъчната преференция през годините. При последващото връщане на сумите, ползваното данъчно облекчение трябва да бъде отчетено.
Застрахователно обезщетение и връщане на внесени суми
Важно е да се отбележи, че това са различни данъчни събития.
Чл. 13, ал. 1, т. 14 от ЗДДФЛ изключва от облагаемия доход определени застрахователни обезщетения при настъпило застрахователно събитие.
Ако застрахователят изплаща обезщетение заради смърт, трайна нетрудоспособност или друго покрито застрахователно събитие, това е различна хипотеза.
Ако договорът приключва или се прекратява и се връщат суми по него, без да е настъпило такова застрахователно събитие, вече трябва да се разглежда режимът по чл. 38.
Не всяко плащане от застраховател е „застрахователно обезщетение“ за данъчни цели.
Договорът е важен, а не просто годините като клиент. Законодателят прави разделение в годините на договора. Ако конкретният договор е действал 15 или повече години, ставката може да бъде 7%, вместо 10%. Тук е много важно кой точно договор е приключил, кога е сключен и колко време е действал.
А ако застрахованият и получателят са различни лица?
Тук не бих дала универсален отговор.
Когато застрахованият, лицето, което е правило вноските, и лицето, което получава сумата, не съвпадат, конкретният договор придобива особено значение. Тогава не е разумно да се прилага механично общото правило, а следва да се разгледат подробно условията по полицата.
Нека онагледим всичко казано с конкретни примери и числа:
Да приемем, че физическо лице сключва договор за застраховка „Живот“ на 1 януари 2016 г. По договора лицето плаща по 1 200 лв. годишно. Договорът приключва след 10 години.
За целия период лицето е внесло:
1 200 лв. × 10 години = 12 000 лв.
През всяка от десетте години лицето е могло да ползва данъчно облекчение по чл. 19 от ЗДДФЛ само за 720 лв.
Ползвани облекчения за целия период:
720 лв. × 10 години = 7 200 лв.
Това е общата сума, за която лицето действително е ползвало данъчно облекчение.
Останалата част от направените вноски не е дала данъчна полза:
12 000 лв. – 7 200 лв. = 4 800 лв.
Следователно 4 800 лв. са частта от внесените суми, за която не е ползвано данъчно облекчение.
Какво получава лицето от застрахователя?
При приключване на договора застрахователят изплаща 13 500 лв.
Приемаме, че тази сума включва:
– 12 000 лв., общо внесени премии;
– 1 500 лв., натрупана доходност.
Приемаме също, че застрахователят не е обособил отделно сумата от 1 500 лв., като лихва по чл. 35, т. 3 от ЗДДФЛ. Следователно в примера разглеждаме 13 500 лв. като брутната сума по чл. 38, ал. 8 от ЗДДФЛ. От тази сума се изключва частта от внесените средства, за която лицето не е ползвало данъчно облекчение, а именно 4 800 лв.
Следователно:
13 500 лв. – 4 800 лв. = 8 700 лв.
При тези параметри данъчната основа е 8 700 лв. При договор действал 10 години, ставката за данъчно облагане е 10%.
Данъкът е:
8 700 лв. × 10% = 870 лв.
Следователно при тези условия застрахователят би удържал 870 лв. окончателен данък.
Крайната нетна сума, която лицето би получило е следната:
13 500 лв. – 870 лв. = 12 630 лв.
А ако договорът е действал 15 години?
Нека променим само продължителността на договора.
Всички останали данни остават същите:
– годишна вноска, 1 200 лв.;
– ползвано облекчение всяка година, 720 лв.;
– общо изплатена сума, 13 500 лв.;
– необлагаема част, 4 800 лв.
Данъчната основа отново е:
13 500 лв. – 4 800 лв. = 8 700 лв.
Но в случая са изпълнени условията за прилагане на ставка от 7% за договор, действал 15 или повече години:
8 700 лв. × 7% = 609 лв.
Нетно получената сума би била:
13 500 лв. – 609 лв. = 12 891 лв.
Разликата в данъка между двата варианта е:
870 лв. – 609 лв. = 261 лв.
Така примерът показва ясно и втория важен момент: освен размера на необлагаемата част, значение има и продължителността на конкретния договор.
Какво трябва да запомним от примера?
Внесените от лицето суми са: 12 000 лв. Това не означава, че за цялата сума са били ползвани данъчни облекчения.
Важно при определяне на данъчната ставка: гледа се конкретният договор
Тук има една практическа подробност, която не бива да се пропуска. За да се приложи ставката от 7%, не е достатъчно да сте имали застраховка „Живот“ общо 15 години. Гледа се конкретният договор, по който се изплаща сумата.
Например, ако сте имали една полица в продължение на 12 години, прекратили сте я и след това сте сключили нов договор, не можете автоматично да съберете двата периода и да приемете, че новият договор е действал 15 години.
Същото важи и ако през годините договорът е бил променян, заменян или преобразуван по начин, който има значение за данъчното му третиране.
Затова, преди да приемете, че за вас е приложима ставката от 7%, проверете:
- датата на сключване на конкретния договор;
- датата, на която приключва или е прекратен;
- дали през периода е имало промени в договора;
- дали става въпрос за същия договор, по който се изплаща сумата.
Не гледате годините, през които сте били клиент на застрахователя. Броите периода на конкретния договор, който поражда плащането.
Ако имате съмнение, не попълвайте декларацията пред застрахователя само по данни от последното писмо. Първо вижте самата полица и документите за измененията по нея.
Ако декларацията пред застрахователя не е попълнена коректно и в нея не е посочена необлагаемата част, застрахователят няма основание да я приспадне. При приложимите условия данъкът ще бъде удържан върху пълните 13 500 лв.
Преди да подпишете декларацията, проверете няколко неща:
Кой е плащал вноските през годините: вие лично или работодателят като социален разход.
За всяка година каква част от вноската действително е намалила годишната ви данъчна основа по чл. 19. Не просто колко сте внесли.
Дали плащането, което получавате, е застрахователно обезщетение при настъпило застрахователно събитие или представлява обратно получаване на суми по договора.
Кога е сключен конкретният договор и колко време е действал.
Дали застрахователят е обособил отделно сума с характер на лихва по чл. 35, т. 3.
И най-вече, дали декларацията посочва правилно необлагаемата част, тоест размера на сумите, за които не сте ползвали данъчно облекчение, а не просто общия размер на направените вноски.
Въпросът не е само чии са парите
Никой не греши, защото не е прочел закона.
Греши, защото приема, че връщането на собствени пари е данъчно неутрално по подразбиране, а то не е устроено така.
При застраховка „Живот“ въпросът не е само колко сте внесли и колко ви връщат. Важният въпрос е за коя част от тези пари вече сте получили данъчно облекчение. Точно този отговор определя какво ще бъде облагаемо при връщането. Ето затова декларацията пред застрахователя не е формалност, която просто трябва да подпишете. Преди да я подпишете, трябва да знаете какво точно сте ползвали като данъчно облекчение през годините.
Защото когато данъкът вече е удържан, въпросът вече не е „Това не бяха ли моите пари?“.
Въпросът е дали сте доказали каква част от тях не е ползвала данъчна преференция.
Ако ви предстои изплащане на сума по застраховка „Живот“, не попълвайте декларацията пред застрахователя по памет и не посочвайте автоматично размера на всички направени вноски.
Преди да я подпишете, извадете данните за всяка година, проверете каква част от вноските действително е ползвана като данъчно облекчение и сравнете резултата с документа, който застрахователят ви е изпратил.
Това е моментът да изясните данъчното третиране. Не след като данъкът вече е удържан.
Leave a Reply